親が施設に入ったり亡くなったりして、実家が空き家になった。そんなとき、「固定資産税が高くなるのでは」と気になっていませんか。ただ、家が建っていて最低限の管理ができていれば、税額は親が住んでいたころと大きく変わりません。
税額が上がるのは、主に「住宅用地特例」という軽減が外れたときです。外れるきっかけは、市区町村からの勧告や、建物が傷んで住宅と認められなくなることです。家を解体したときも外れます。
この記事では、空き家の固定資産税のしくみと上がる条件、1月1日をまたぐときの注意点をまとめました。総務省や国土交通省、自治体の情報をもとに、税額の目安も計算しています。
※2026年10月時点の情報です。実際の税額や手続きは、実家のある市区町村でご確認ください。
固定資産税のしくみ
1月1日の持ち主にかかる税金
固定資産税は、土地と家屋(建物)の持ち主に、市区町村がかける税金です。毎年1月1日の持ち主に、その年度の1年分がかかります。
そのため、年の途中で売っても、その年度に納める人は変わりません。
売買のときに日割りで精算することはよくありますが、法律で決まったものではありません。売主と買主の話し合いで決めるものです。
出典:総務省「固定資産税の概要」/東京都主税局「固定資産税・都市計画税(土地・家屋)」
計算は「課税標準額×1.4%」が基本
基本の計算式は、次のとおりです。
- 固定資産税:課税標準額 × 1.4%(標準の税率)
- 都市計画税:課税標準額 × 市区町村の税率(上限は0.3%)
課税標準額とは、税率をかけるもとになる金額のことです。市区町村が決めた評価額をもとに計算し、評価額は3年に1度見直されます。都市計画税は、市街化区域などにある土地と家屋にかかります。
少ない金額なら、かからないこともある
同じ市区町村にある土地や家屋の課税標準額の合計が一定の額に届かないと、固定資産税はかかりません。
これを「免税点」といい、土地は30万円、家屋は20万円です(家屋は2027年度分から30万円)。
古い家は建物の評価額が低いことが多いため、家屋の税は小さく、土地の税が中心になる場合があります。
出典:総務省「固定資産税の概要」
空き家でも税が安い理由:住宅用地特例
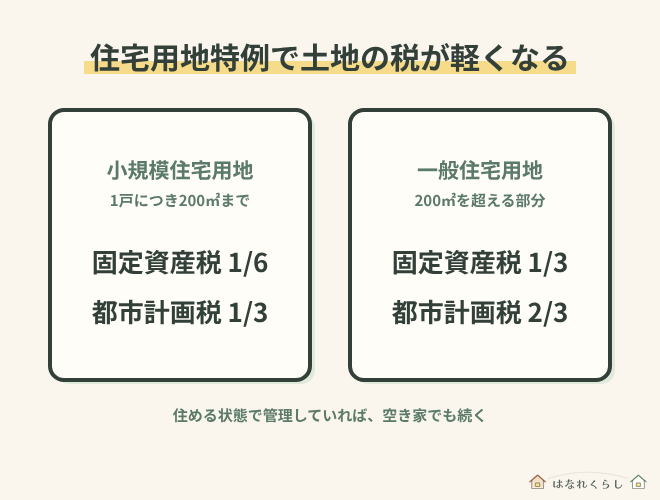
人が住むための家が建っている土地は、「住宅用地特例」によって課税標準額が次のように軽くなります。
| 固定資産税 | 都市計画税 | |
|---|---|---|
| 小規模住宅用地 (1戸につき200㎡まで) |
6分の1 | 3分の1 |
| 一般住宅用地 (200㎡を超える部分) |
3分の1 | 3分の2 |
空き家であっても、住める状態で管理されていれば、この特例はそのまま続きます。
神戸市も、適切な管理がされていれば、空き家でも特例を外す対象にはならないと案内しています。
固定資産税が上がる3つの条件
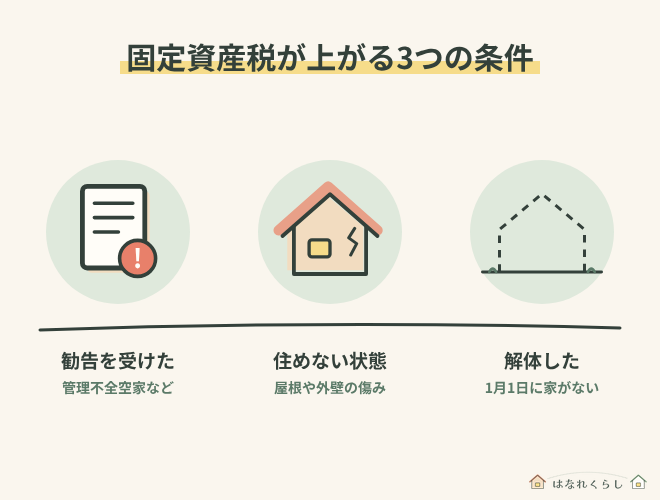
空き家の固定資産税が上がるのは、主に次の3つの場合です。
1. 管理不全空家・特定空家として勧告を受けた
管理が十分でない空き家は、「管理不全空家」や「特定空家」として指導を受けることがあります。
指導に従わずに勧告を受けると、住宅用地特例が受けられなくなります。
いきなり勧告になるのではなく、その前に指導があります。通知が届いたら放っておかず、市区町村の空き家の担当窓口に相談しましょう。
2. 住宅と認められない状態になった
勧告がなくても、家の状態によっては住宅用地から外れます。神戸市の案内では、次のような場合が挙げられています。
- 屋根や外壁が大きく壊れているなど、つくりの面で住宅と認められない
- 使う見込みがなく、取り壊す予定になっている
- 住むために必要な管理をしておらず、今後人が住む見込みがない
雨漏りや草木が伸びたままの状態を放っておかないことは、税の面でも意味があります。
遠くからの管理のしかたは、空き家管理サービスとは?実家の管理を頼める先と費用の考え方で紹介しています。
3. 家を解体した
1月1日に住宅が建っていない土地は、原則として住宅用地になりません。
解体すると家屋の税はなくなりますが、土地の軽減が外れるため、合計では上がることが多くなります。
ただし、建て替えのために取り壊す場合は、申告によって特例が続く制度もあります。
出典:東京都主税局「固定資産税・都市計画税(土地・家屋)」
解体の進め方と費用は、空き家の解体補助金と費用|申請の順番・固定資産税・届出の注意点で解説しています。
管理不全空家・特定空家とは
2023年の法改正で、「特定空家」の手前の段階として「管理不全空家」が加わりました。2つのちがいは、次のとおりです。
| 区分 | どんな空き家か |
|---|---|
| 管理不全空家 | 放っておくと、特定空家になるおそれがある空き家 |
| 特定空家 | 周りに大きな悪い影響をおよぼしている空き家 |
特定空家になると、市区町村の対応は「助言・指導」「勧告」「命令」「行政代執行」の順に進みます。行政代執行とは、持ち主の代わりに市区町村が取り壊しなどを行い、その費用を持ち主に請求するしくみです。
管理不全空家の段階でも、指導に従わずに勧告を受ければ、住宅用地特例は外れます。静岡市は、窓や壁が壊れているなど、管理が十分でない空き家を管理不全空家の例として挙げています。
出典:国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律の施行について」/静岡市「空き家の固定資産税・都市計画税」
【計算例】実際にどのくらい上がるのか
「6倍」にはならない理由
住宅用地特例は「6分の1」なので、外れると6倍になると説明されることがあります。しかし、住宅用地でない宅地の課税標準額は、評価額の70%が上限です。
そのため、小規模住宅用地の固定資産税は「6分の1」から「10分の7」になり、約4.2倍が目安です。都市計画税は「3分の1」から「10分の7」で、約2.1倍です。
自治体の案内でも、特例が外れたときの土地の税を、神戸市は約3.5倍、静岡市は約4倍としています。実際の税額は、急な値上がりをならす「負担調整措置」などによっても変わります。
出典:総務省「固定資産税の概要」/神戸市「空き家の敷地にかかる固定資産税」/静岡市「空き家の固定資産税・都市計画税」
仮の数字で計算すると
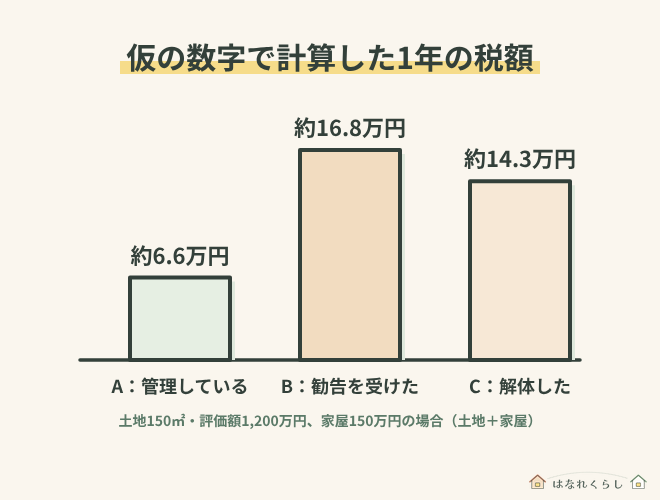
次は、仮の数字で計算した例です。負担調整措置や、自治体ごとの減額は考えていない簡単な計算になります。
- 土地:150㎡(すべて小規模住宅用地)、評価額1,200万円
- 家屋:評価額150万円
- 税率:固定資産税1.4%、都市計画税0.3%
| ケース | 1年の税額(土地+家屋) |
|---|---|
| A:住める状態で管理 | 約6.6万円 |
| B:勧告で特例が外れた | 約16.8万円 |
| C:解体して更地にした | 約14.3万円 |
計算の中身は、次のとおりです。
- A:土地は1,200万円×1/6×1.4%=2.8万円と、1,200万円×1/3×0.3%=1.2万円。家屋は150万円×1.4%=2.1万円と、150万円×0.3%=0.45万円
- B:土地は1,200万円×70%×1.4%=11.76万円と、1,200万円×70%×0.3%=2.52万円。家屋はAと同じ2.55万円
- C:土地はBと同じ14.28万円で、家屋の税はなくなる
建物の評価額が低い古い家ほど、解体しても税は下がらず、土地の分だけ上がりやすいことが分かります。実際の金額は、納税通知書の数字で確かめてください。
1月1日をまたぐときの注意点
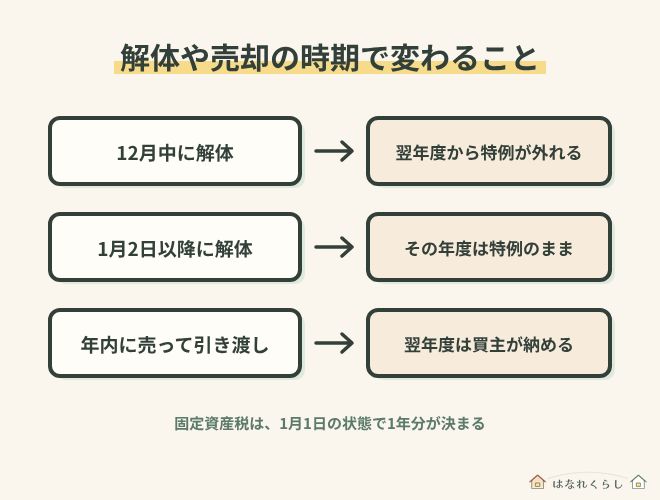
固定資産税は、1月1日の状態で1年分が決まります。そのため、解体や売却の時期によって、翌年度の負担が変わります。
- 12月中に解体を終えた:翌年1月1日に家がないため、翌年度から土地の特例が外れる
- 1月2日以降に解体した:その年度は住宅用地のままで、特例が外れるのは翌年度から
- 年内に売って引き渡した:翌年度に納めるのは、1月1日の持ち主である買主
住宅を取り壊したときは、市区町村への申告を求められることがあります。東京23区では、取り壊した年の翌年1月31日までに申告します。
出典:東京都主税局「固定資産税・都市計画税(土地・家屋)」
売ることを考えている場合は、先に解体するかどうかで、税と売るときの特例の両方が変わります。相続した空き家を売るときの税の特例は、空き家の3000万円控除の条件|使える家と手続きの流れでくわしく解説しています。
親が亡くなったあとの固定資産税
相続登記の前でも、相続人が納める
1月1日より前に持ち主が亡くなった場合、その土地や家屋を実際に持っている相続人が納めます。相続人が何人かいて遺産分割が終わっていないときは、相続人全員の共有です。
相続登記が済むまでの間は、「現所有者申告」を求められることがあります。広島市の場合、期限は次のどちらか遅い日です。正当な理由なく申告しないと、10万円以下の過料が科されることがあります。
- 持ち主になったと知った年の、翌年1月31日
- 持ち主になったと知った日の翌日から、3か月がたった日
出典:広島市「固定資産(土地・家屋)の所有者が亡くなられた場合の新たな所有者の申告」
期限や書類の様式は市区町村ごとにちがうため、実家のある市区町村で確かめてください。名義を変える手続きは、相続登記の義務化|実家を放置するとどうなる?期限と手続きを参考にしてください。
離れて住む子どもがしておきたいこと
- 納税通知書の送り先を、実家ではなく自分の住所にできるか市区町村に確かめる
- 口座振替やキャッシュレス納付を使って、納め忘れを防ぐ
- 兄弟姉妹で相続した場合は、だれが何割を負担するかを書面で決めておく
納税通知書・課税明細書の見方
納税通知書は、多くの市区町村で春から初夏にかけて届きます。東京23区の場合、納めるのは6月・9月・12月・2月の年4回です。
同じ封筒に入っている「課税明細書」では、次の項目を確かめましょう。項目の名前は、市区町村によって少しちがいます。
- 価格(評価額):土地と家屋、それぞれの評価額
- 課税標準額:実際に税率をかける金額で、土地は評価額よりかなり低いのがふつう
- 住宅用地の区分・面積:「小規模住宅用地」などの欄に面積が入っているか
- 相当税額:土地と家屋ごとの税額の目安
前の年とくらべて土地の課税標準額が大きく上がっていたら、特例が外れていないかを確かめます。分からない点は、課税明細書に書かれた担当の課に問い合わせてください。
納め忘れると延滞金がかかる
空き家の固定資産税を、うっかり納め忘れることもあります。特に、実家に届いた納税通知書にだれも気づかないと、納期限を過ぎてしまいがちです。
横浜市の案内では、納期限までに納めないと、まず督促状が届きます。さらに、納期限の翌日から納める日までの日数に応じて、延滞金が加わります。
- 督促状が届く
- 納期限の翌日から、日数に応じて延滞金が加わる
- それでも納めないと、預金や不動産などが差し押さえられることがある
出典:横浜市「市税の滞納」
事情によっては、納めるのを待ってもらえる制度もあります。納めるのが難しいときは、放っておかずに、早めに市区町村の担当の課へ相談しましょう。
固定資産税のほかにかかる費用
空き家を持ち続けると、固定資産税のほかにも費用がかかります。住んでいなくても、次のようなお金は出ていきます。
- 火災保険料:空き家になると、入れる保険や条件が変わることがある
- 電気・水道の基本料金:換気や通水のために契約を残す場合
- 草刈りや修繕の費用:雨漏りや庭木の手入れなど
- 管理サービスの費用:遠くて通えない場合に、見回りを頼むとき
税金だけを見ると安く見えても、これらを合わせると、年間ではそれなりの金額になります。持ち続けるか手放すかは、こうした費用も含めて考えるのがおすすめです。
特例を外されないための管理のポイント
住宅用地特例を続けるには、「人が住める状態」を保っておくことが前提になります。離れて暮らしていると難しい面もありますが、次の点を意識しておくと傷みや苦情を防ぎやすくなります。
- 換気と通水:ときどき窓を開け、水道の水を流して、湿気やにおいを防ぐ
- 雨漏りの確認:天井や壁のしみを見つけたら、早めに修理を考える
- 庭木と雑草:伸びすぎると、近所からの苦情につながりやすい
- 郵便受け:チラシがたまると、空き家だと分かりやすくなる
- 戸締まり:窓やドアの鍵、壊れた所がないかを確かめる
帰省のたびに全部を見るのは大変なので、通えないときは管理サービスに見回りを頼む方法もあります。近くに住む親せきや知人に、ときどき様子を見てもらうのも1つの手です。
固定資産税の負担を減らすための選択肢
空き家の固定資産税は、持ち続けている限りかかります。負担を考えると、次のような選択肢があります。
- 管理を続ける:住める状態を保てば、住宅用地特例は続く
- 売る:売れば、翌年度からは買主が納める
- 国に引き取ってもらう:相続土地国庫帰属制度は、建物がない土地が対象
それぞれの方法は、空き家売却の流れと方法|仲介と買取の違い・費用と税金をわかりやすく解説や、相続土地国庫帰属制度とは?条件・費用・流れを法務省の資料で整理でくわしく紹介しています。
どれを選ぶかは、家の状態や兄弟姉妹の考えによって変わります。売って利益が出た場合の税金や特例は、税理士や税務署に確かめてください。
よくある質問
Q. だれも住んでいない家は、すべて税金が上がりますか?
上がるのは、勧告を受けた空き家や、住宅と認められない状態の空き家です。住める状態で管理していれば、空き家でも特例は続きます。
Q. 家財を置いたままでも大丈夫ですか?
建物の状態や、住むための管理がされているかで判断されます。気になる場合は、実家のある市区町村の固定資産税の担当課に確かめてみてください。
Q. 兄弟で共有している場合、だれが納めますか?
納税通知書は、共有している人の代表者に1通だけ届くのが一般的です。川崎市の案内でも、自分の持分の分だけを納めても、納め終わったことにはならないとしています。
出典:川崎市「共有不動産の固定資産税の納税通知書が届いたが、持分相当の税額だけ納めてもよいですか。」
だれが立て替えて、どう分けるかは、兄弟姉妹で前もって決めておくとあとでもめにくくなります。
Q. 解体費の補助はありますか?
古くなった空き家の解体費を補助する制度があるかどうかは、市区町村ごとにちがいます。条件や受付の時期もさまざまなので、工事を始める前に確かめてください。
Q. 固定資産税の金額に納得できないときは?
申し出ができる期間や手続きは、納税通知書に書かれています。まずは、担当の課に相談してみてください。
管理を続けていれば、急に上がることは少ない
空き家の固定資産税のポイントは、次のとおりです。
- 家が建つ土地は、住宅用地特例で課税標準額が最大6分の1になっている
- 勧告を受けたり、住宅と認められなくなったり、解体したりすると特例が外れる
- 特例が外れたときの土地の税は、自治体の案内では約3.5倍〜約4倍
- 税額は1月1日の状態で決まるため、解体や売却の時期に気をつける
まずは手元の課税明細書で、住宅用地の欄に面積が入っているかを見てみてください。実家を残す・売る・貸すといった全体の考え方は、実家じまいとは?何から始める?空き家・実家の処分ガイドでまとめています。
◆ 離れて暮らす親のことを、まず全体から整理したい方へ
見守りと実家の備えをまとめたガイドは → 【はじめての方へ】離れて暮らす親の「見守り」と「実家」の備えガイド