親が一人で住んでいた実家を相続して売るときに、使えるかもしれない特例があります。条件を満たせば、売却益(譲渡所得)から最高3,000万円を差し引けるというものです。正式な名前は、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」です。
使えるかどうかは、家の建てられた時期や親の住み方、相続後の使い方、売り方、期限で決まります。売ってから気づいても取り返せない条件があるため、売る前に確かめておく必要があります。
この記事では、使える家の条件と2つの期限、2024年からの改正をまとめました。手続きの流れも、国税庁や国土交通省の情報をもとに紹介します。
※2026年10月時点の情報です。この記事は制度の概要です。使えるかどうかの最終的な判断は、税理士か税務署にご確認ください。
3,000万円控除のしくみ
「売却益」から差し引く特例
差し引くのは、売った金額そのものではなく売却益です。売却益は、次のように計算します。
取得費とは、親が家や土地を買ったときの代金などのことです。
分からないときは、売った金額の5%を取得費にできます。譲渡費用は、仲介手数料や、売るために取り壊した費用などです。
出典:国税庁「No.3258 取得費が分からないとき」
仮の数字で計算すると
次は、仮の数字で計算した例です。親が長く持っていた家を相続して、長期譲渡所得になる場合で考えます。
- 売った金額:2,000万円
- 取得費:分からないため、5%の100万円
- 譲渡費用(仲介手数料・解体費など):200万円
- 売却益:2,000万円 −(100万円+200万円)=1,700万円
| ケース | 税額の目安 |
|---|---|
| 特例を使わない | 約345万円 (所得税255万円+復興特別所得税約5.4万円+住民税85万円) |
| 3,000万円控除を使う | 0円 (売却益1,700万円をすべて差し引ける) |
持っていた期間が5年を超える長期譲渡所得の場合、税率は所得税15%と住民税5%です。ほかに、復興特別所得税もかかります。相続した家の持っていた期間は、原則として親が取得した日から数えます。
出典:国税庁「No.3208 長期譲渡所得の税額の計算」
【6つのチェック】使えるかどうかの確かめ方
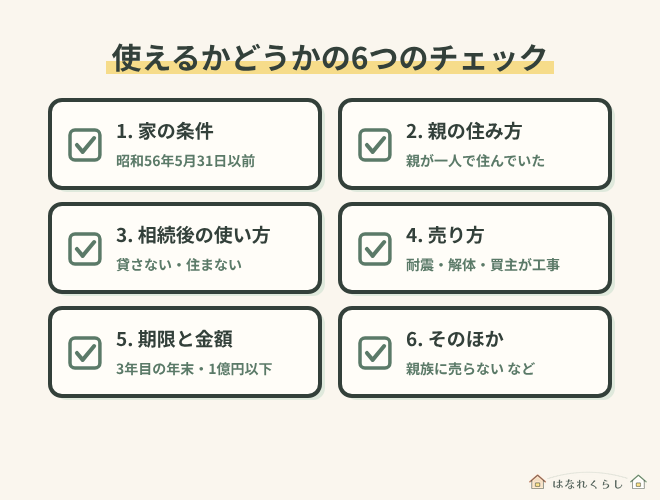
次の6つを順に確かめていくと、どこで引っかかるかが分かります。
1. 家の条件
- 昭和56年(1981年)5月31日以前に建てられた家である
- 区分所有建物の登記がされていない(分譲マンションなどは対象外)
- 親が主に住んでいた、1つの建物である
建てられた時期は、登記事項証明書や固定資産税の課税明細書で確かめられます。
2. 親の住み方
- 相続の直前まで、親が住んでいた(老人ホームなどに入っていた場合は後で説明)
- 相続の直前に、親のほかに住んでいる人がいなかった
親と一緒に住んでいた家族がいる場合は、この特例は使えません。
3. 相続してからの使い方
相続してから売るまで、事業や貸し出し、だれかの住まいに使っていないことが条件です。
解体する場合は、解体するまでの間で判断します。相続のあとに兄弟姉妹が住んだり人に貸したりすると対象外になるため、売るまでは空き家のまま管理します。
4. 売り方(3つのパターン)
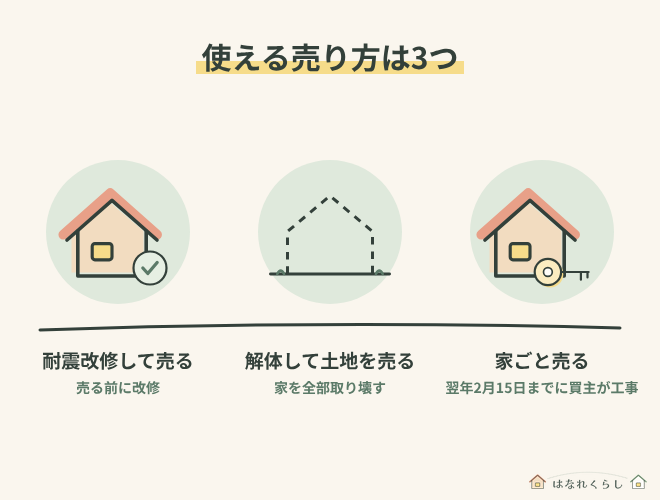
売り方は、次のどれかに当てはまる必要があります。
| 売り方 | ポイント |
|---|---|
| 耐震改修して 家ごと売る |
売る前に耐震改修をして、証明書を取る |
| 解体して 土地を売る |
家を全部取り壊し、土地をほかの用途に使わない |
| 家ごと売り、 買主が工事する |
売った年の翌年2月15日までに、買主が耐震改修か解体をする(2024年1月1日以後の売却) |
3つ目は、2024年からの改正で加わった売り方です。
買主の協力が欠かせないため、国土交通省は売買契約に特約を入れることを確認事項にしています。
出典:国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」
5. 期限と金額
- 相続の開始から3年を経過する日の属する年の12月31日までに売る
- 2027年(令和9年)12月31日までに売る(今の制度の期限)
- 売った金額が1億円以下
6. そのほかの条件
- 親子・夫婦・生計を一にする親族など、「特別な関係がある人」に売っていない
- 同じ親からの相続で、この特例をまだ使っていない
- 「相続財産を譲渡した場合の取得費の特例」と重ねて使わない
出典:国税庁「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」/福岡国税局「相続した空き家を売却した場合の特例」
取得費の特例と3,000万円控除は、どちらか一方を選ぶことになります。
取得費の特例とは
「相続財産を譲渡した場合の取得費の特例」は、払った相続税の一部を、売った財産の取得費に足せるしくみです。取得費が増えるぶん、売却益が小さくなり、税金が減ります。
使えるのは、相続税がかかった人が、相続税の申告期限の翌日から3年を経過する日までに売った場合です。
相続税がかからなかった場合は、この取得費の特例は使えません。
出典:国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
相続税を払っていて、どちらが有利か迷う場合は、税理士に両方を計算してもらうと判断しやすくなります。
使えないことが多いケース
6つのチェックのうち、実際につまずきやすいのは次のような場合です。売る前に、当てはまっていないかを確かめておきましょう。
- 親と同居していた家族がいた
- 相続したあと、兄弟姉妹が住んだり、人に貸したりした
- 家が分譲マンションなど、区分所有の建物だった
- 家が昭和56年6月1日以降に建てられていた
- 相続から3年目の年末を過ぎてから売った
- 売った金額が1億円を超えた
- 親族など、特別な関係がある人に売った
とくに「相続後の使い方」は、あとから取り返すことができません。
だれかが住んだり貸したりする前に、この特例を使う予定があるかを家族で話しておきましょう。
2つの期限の数え方
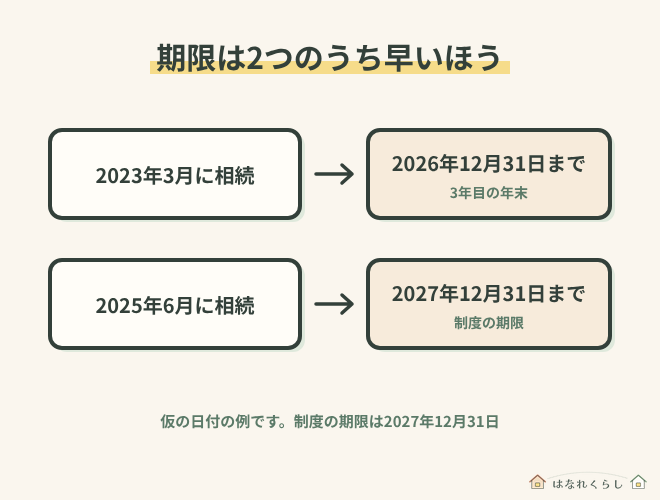
期限は「相続から3年目の年末」と「制度の期限」の2つあり、早いほうが実際の期限になります。
仮の日付で並べると、次のとおりです。
- 2023年3月に相続した場合:3年を経過する日は2026年3月で、その年の12月31日、つまり2026年12月31日までに売る
- 2025年6月に相続した場合:3年目の年末は2028年12月31日だが、制度の期限が2027年12月31日のため、2027年12月31日までに売る(制度が延長されなければ)
期限が近いときは、いつの時点で「売った」とみるかも含めて、税理士や税務署に確かめましょう。
相続人が3人以上いると上限は2,000万円
2024年1月1日以後の売却では、家と土地を相続した人が3人以上いると、上限は1人2,000万円です。
出典:国税庁「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」
控除は、売った相続人それぞれが自分の分について使います。
たとえば兄弟3人で共有して売れば、それぞれが自分の売却益から最高2,000万円を差し引く形です。
一方で、相続した人が2人以下なら、上限はそれぞれ3,000万円のままです。
兄弟が3人いても、実家を相続するのが1人や2人であれば、3,000万円を使えることになります。
だれが実家を相続するかで、使える控除の額が変わることがあります。遺産分割を決める段階で税理士に相談しておくと、判断しやすくなります。
共有での売り方は、共有持分の実家を売却する方法|兄弟姉妹との関係を悪化させないためにも参考にしてください。
親が老人ホームに入っていた場合
親が介護のために施設へ移り、そのまま亡くなった場合も、条件を満たせば対象になります。主な条件は、次のとおりです。
- 施設に入る直前に、要介護認定や要支援認定などを受けていた
- 入る直前まで実家に住み、ほかに住んでいる人がいなかった
- 施設に入ってからも、親の家財を置くなどして実家を使っていた
- 施設に入ってから売るまで、貸したりほかの人が住んだりしていない
国土交通省の案内では、家財を置く場所として使っていた場合も、この「使っていた」に当たるとしています。
一方で、親族の家や一般の賃貸住宅に移って亡くなった場合は対象外です。
出典:国土交通省「空き家の発生を抑制するための特例措置について」/国土交通省「空き家の譲渡所得の3,000万円特別控除」
施設に入る前後に実家をどうするかは、親が施設入居したら実家はどうする?売る・貸す・維持の判断と手続きで解説しています。
手続きの流れ
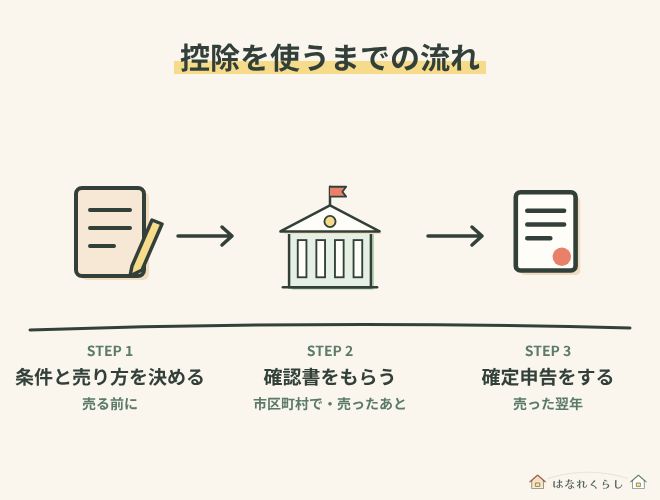
STEP 1 売る前に、条件と売り方を決める
建てられた時期と相続人の数を確かめて、3つの売り方のどれにするかを決めます。
売却を頼む不動産会社には、早い段階で「3,000万円控除を使いたい」と伝えておきましょう。
買主に解体してもらう場合は、その内容を売買契約の特約に入れます。
STEP 2 市区町村で「確認書」をもらう
売ったあと、家のある市区町村に「被相続人居住用家屋等確認書」を申し込みます。大阪市の案内では、主に次の書類が必要です。
- 申請書(売り方で様式が3種類あり、相続人1人ごとに作る)
- 親の住民票の除票と、相続した相続人全員の住民票
- 売買契約書の写しと、登記事項証明書
- 電気・ガス・水道のどれかを止めた日が分かる書類
- 不動産会社が、空き家であることを示して出した広告
- 解体した場合は、閉鎖事項証明書や解体前後の写真
- 老人ホームなどに入っていた場合は、介護保険被保険者証の写しや施設の契約書の写し
確認書は、売った日以降でないと交付されません。
申請してから受け取るまで、1週間から10日ほどかかることもあります。
出典:大阪市東淀川区「被相続人居住用家屋等確認書の交付申請について」/川崎市「被相続人居住用家屋等確認書について」
必要な書類は市区町村ごとにちがうため、申請先のページで確かめてください。
STEP 3 売った翌年に確定申告をする
控除を使って税額が0円になる場合も、確定申告が必要です。主に、次のような書類を付けて出します。
- 譲渡所得の内訳書
- 登記事項証明書など(相続で取得したことや、建てられた時期が分かるもの)
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書など(家ごと売る場合)
- 売買契約書の写しなど(売った金額が1億円以下と分かるもの)
この特例は所得税だけでなく、住民税にも関係します。
出典:福岡国税局「相続した空き家を売却した場合の特例」/国土交通省「空き家の譲渡所得の3,000万円特別控除」
マイホームの特例とのちがい
同じ「3,000万円控除」でも、自分が住んでいた家を売るときの「マイホームの特例」とは別の制度です。
親が施設に入ったあとに親本人が売るなら、マイホームの特例が関係します。親が亡くなってから子が売るなら、この空き家の特例です。
| マイホームの特例 | 空き家の特例 | |
|---|---|---|
| 売る人 | 住んでいた本人 | 相続した人 |
| 建てた時期 | 決まりはない | 昭和56年5月31日以前 |
| 売る期限 | 住まなくなってから3年目の年末まで | 相続から3年目の年末まで(2027年末が制度の期限) |
| 耐震・解体 | 必要ない | 耐震改修か解体が必要 |
出典:国税庁「No.3302 マイホームを売ったときの特例」
どちらの特例でも、親子や夫婦など特別な関係がある人に売る場合は使えません。どちらに当たるか迷うときは、税務署に相談してください。
不動産会社に伝えておきたいこと
この特例を使うには、売り方や書類に条件があります。
売却を頼む不動産会社には、次の点を早めに伝えておくと進めやすくなります。
- 3,000万円控除を使いたいこと
- 空き家であることを示した広告を出してもらうこと(確認書の申請で使う)
- 買主に解体や耐震改修をしてもらう場合は、売買契約に特約を入れること
- 売る期限がいつまでか
広告や契約書は、あとから作り直すのが難しい書類です。そのため、媒介契約を結ぶ段階で、特例を使う予定があることを伝えておきましょう。
早めに残しておきたい記録
確認書の申請では、親の暮らしや家の使い方を書類で示す必要があります。
離れて暮らしていると、あとから集めるのに時間がかかることもあります。次のような記録は、早めに残しておきましょう。
- 施設に入るとき:施設の契約書、介護保険被保険者証の写し
- 相続のあと:電気・ガス・水道を止めた日の記録や通知
- 相続のあと:家を貸したり住んだりしていないことが分かる、管理の記録など
住民票が施設に移っているなど、書類で確かめにくい場合も、代わりの書類で確認できることがあります。
迷ったら、申請する前に市区町村の窓口に相談してください。
固定資産税との関係:先に解体するかどうか
家を取り壊してから売ると、1月1日に家がない年から、土地の固定資産税の軽減が外れます。
売れるまでに時間がかかると、その間の税の負担が増えることになります。
2024年からは、家ごと売って買主に解体してもらう売り方も選べるようになりました。売れる見込みと税の負担をあわせて考えましょう。
固定資産税が上がるしくみは空き家の固定資産税はいくら?上がる条件と1月1日の注意点、解体の進め方は空き家の解体補助金と費用|申請の順番・固定資産税・届出の注意点で紹介しています。
よくある質問
Q. 自宅を売ったときの3,000万円控除とはちがいますか?
自分が住んでいた家を売るときの「マイホームの特例」とは、条件がちがいます。くわしいちがいは、この記事の「マイホームの特例とのちがい」の章で紹介しています。
Q. 確認書は売る前にもらえますか?
また、確認書は特例が使えることを約束する書類ではありません。条件に当てはまるかは、税務署や税理士にも確かめておきましょう。
Q. 相続したあと、兄弟が少しの間住んでいたら使えますか?
相続してから売るまで(解体する場合は解体まで)、だれかの住まいに使っていないことが条件です。短い期間でも住んだ場合は対象外になるため、気になるときは税務署に確かめてください。
Q. 敷地に母屋と離れがある場合は?
建物がいくつかある場合、特例の対象になる家は、親が主に暮らしていた建物だけです。離れや物置などの扱いは、税務署に確かめてください。
出典:福岡国税局「相続した空き家を売却した場合の特例」
Q. 家財が残ったままでも使えますか?
ポイントは、相続したあとに貸したり住んだりしていないことです。家ごと売るか、解体して売るかで片付けの時期も変わるため、実家の片付けを業者に頼む費用と選び方|許可の確認と見積もりの見方も参考にしてください。
売る前に、条件と期限を確かめておく
空き家の3,000万円控除のポイントは、次のとおりです。
- 昭和56年5月31日以前に建てられた、親が一人で住んでいた家が対象
- 相続後は、貸したり住んだりせずに空き家のまま売る
- 期限は「相続から3年目の年末」と「2027年12月31日」の早いほう
- 相続人が3人以上だと、上限は1人2,000万円
- 市区町村の確認書をもらい、売った翌年に確定申告をする
まずは、実家が建てられた時期と、相続人の数を確かめるところから始めてみてください。売り方全体の流れは、空き家売却の流れと方法|仲介と買取の違い・費用と税金をわかりやすく解説でまとめています。
◆ 離れて暮らす親のことを、まず全体から整理したい方へ
見守りと実家の備えをまとめたガイドは → 【はじめての方へ】離れて暮らす親の「見守り」と「実家」の備えガイド